Les prix stratosphériques des CEE en 2025 / 2026 sont-ils dus à une pénurie de gisements ou de confiance ?
Malgré des prix qui ont atteint des sommets depuis 2025, la production de CEE peine à trouver un nouveau souffle depuis deux ans maintenant. La disparition des anciens moteurs, l’émergence de nouveaux acteurs et l’alourdissement de la chaîne de conformité transforment profondément le dispositif. Le problème n’est peut-être plus seulement de trouver des gisements, mais de trouver des acteurs encore prêts à les produire.
Le point de départ
Le dispositif des CEE est entré en janvier 2026 dans sa 6e période. Le volume de celle-ci et ses conditions (les règles du jeu), ont finalement été validées en fin d’année 2025 avec un sentiment léger de déception pour l’écosystème de la Transition Energétique qui s’attendait à un bond de l’obligation. Le volume d’obligation de la 6e période marque ainsi une augmentation de 30% du niveau moyen annuel d’obligation par rapport à la 5e période avec un objectif fixé à 5 250 TWhcumac (3 850 TWhcumac en CEE “classique” et 1 400 en CEE “précarité”) soit 1 050 TWhcumac à produire chaque année contre environ 775 TWhcumac en 5e période.1
La 5e période s’achève fin 2025 avec une production record et un dispositif relativement vigoureux. Les différentes bonifications sur le bâtimentaire (Rénovation Globale, Raccordements aux Réseaux de Chaleur…) ont porté leurs fruits et permettent à l’ensemble des gros obligés de surpasser le volume d’obligation même si l’on constate dès début 2025 des signaux d’essoufflement sur la production et de fortes disparités. En parallèle, les pouvoirs publics et notamment la DGEC agissent sur la fraude et les effets d’aubaine comme en témoignent la fin des dispositifs “Isolation à 1€”, puis l’intégration du Coup de Pouce Rénovation Globale Individuelle à “MaPrimeRénov” au tout début de l’année 2024.
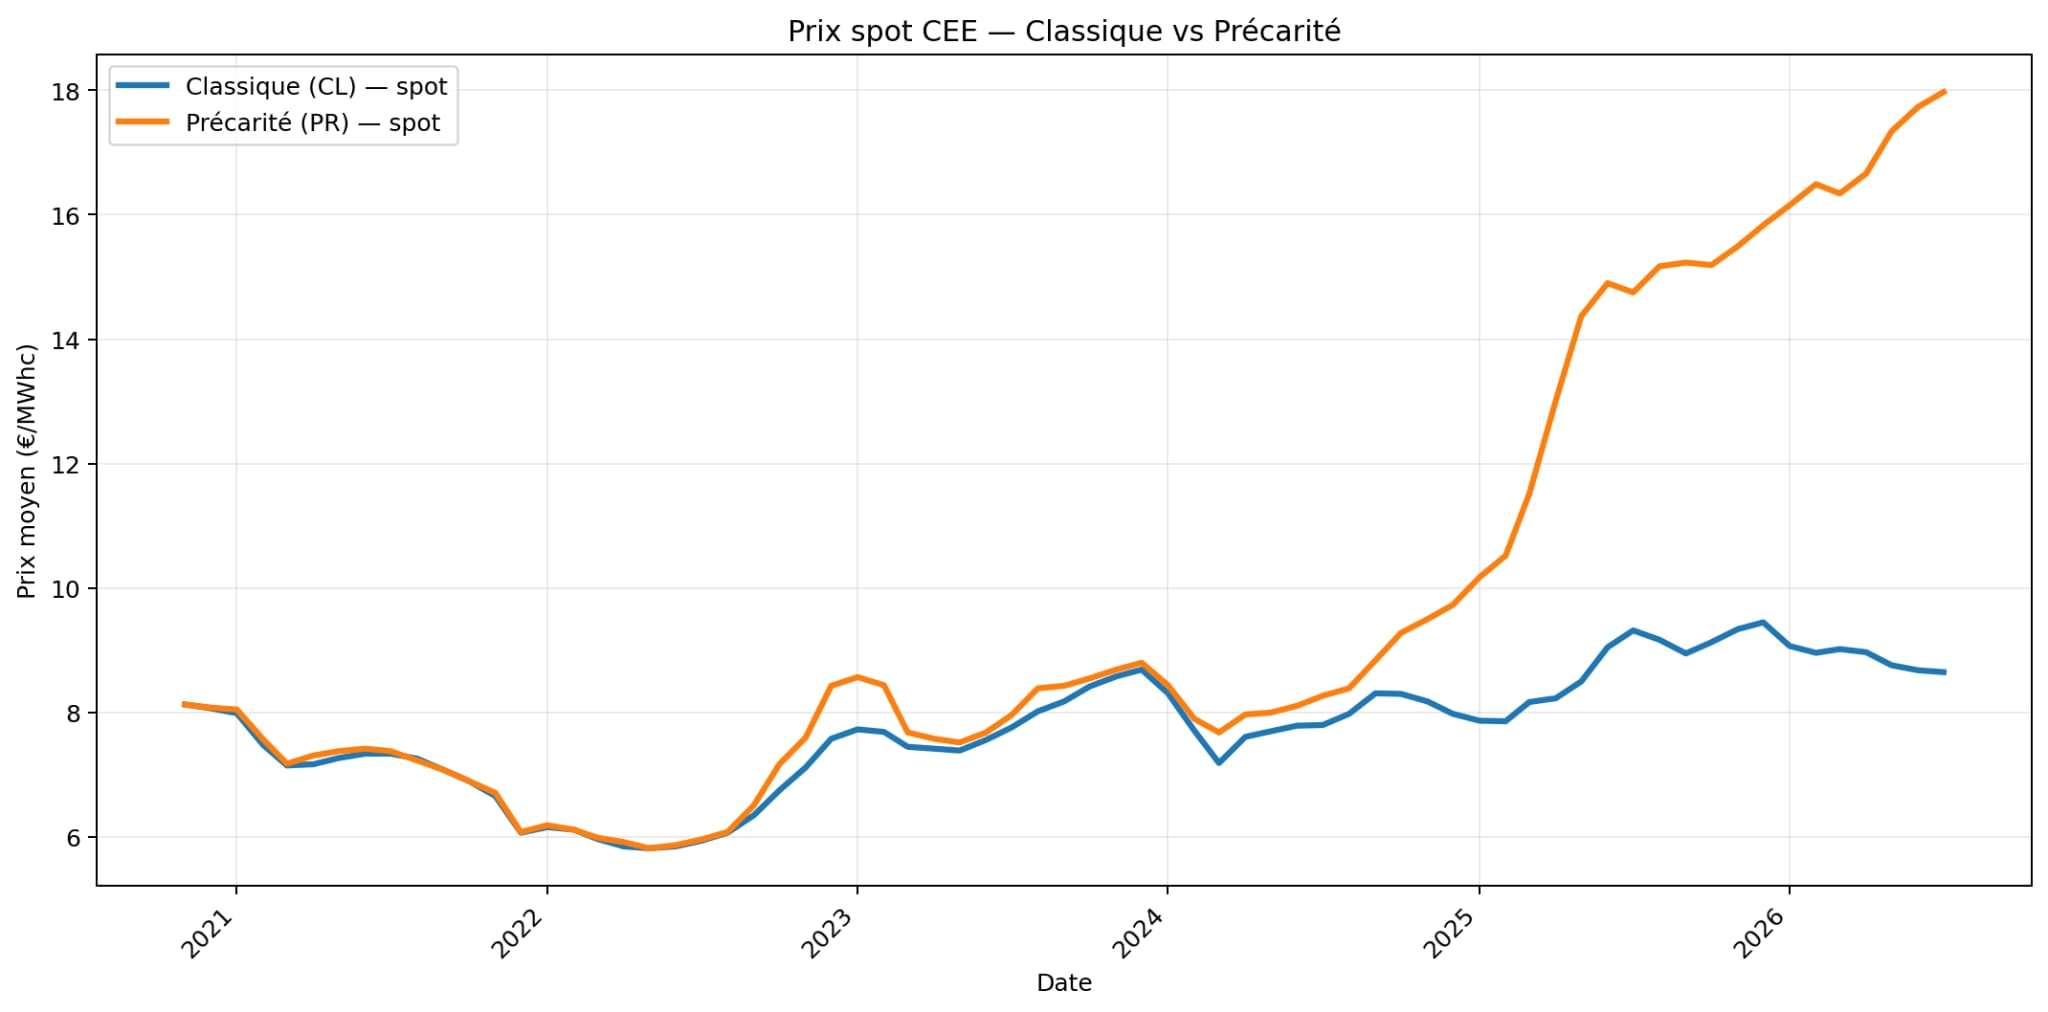 Légende : évolution des Prix Spot CEE (Classique en Bleu, Précarité en Orange) - Source Données C2EMARKET
On observe ainsi une certaine tension sur les prix du CEE “Précarité” dès la fin 2024 / début 2025 au fur et à mesure que certains doutes apparaissent sur la capacité pour les acteurs de boucler l’obligation précarité malgré un stock représentant environ la moitié de l’obligation précarité provenant de la P4 et des incitations provenant des programmes bâtimentaires évoqués plus haut.
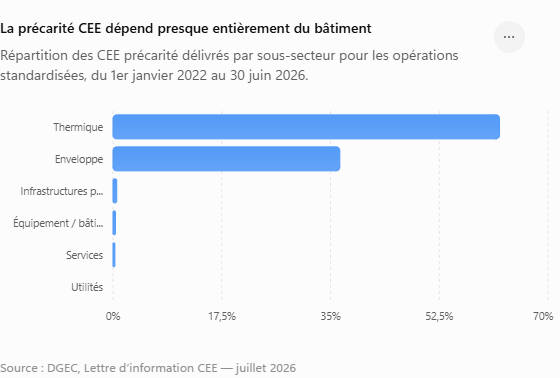
Historiquement, la “précarité” est en effet très tirée jusque-là par les CEE “bâtimentaires” et notamment par les travaux gratuits (99% des volumes standardisés délivrés depuis 2022 relèvent du thermique ou de l’enveloppe). Quand les principales locomotives de ces deux catégories disparaissent ou sont fortement périmétrées, le marché ne peut pas rester indifférent.
A fin juin 2026, la DGEC n’avait délivré “que” 75% des volumes attendus à la fin du semestre soit 395 TWhcumac sur les 525 TWhcumac de volumes correspondant à un rythme linéaire de l’obligation.
De nouveaux moteurs (électriques) qui montent en puissance mais ne compensent pas encore
Face à ces crispations, la DGEC n’en démord pas et assure que les “gisements” permettront d’atteindre l’obligation sans avoir à être pénalisé (15€ par MWhcumac manquant en CEE Classique, 20 en CEE précarité) . La fin de la 5e période marque en effet l’émergence d’une production de CEE qui était restée là très confidentielle : les CEE Transport. Marqué par la volonté d’électrifier lourdement les usages, de nouvelles bonifications significatives permettent aux vendeurs de véhicules électriques de faire bénéficier leurs clients.
A lui seul, le Coup de Pouce “Véhicule Particuliers Electrique” représente déjà 65,6 TWhcumac d’engagements ce qui représente une dynamique très forte dans un environnement CEE assez morose par ailleurs.
La concurrence par ailleurs féroce autour de ce marché prouve qu’il s’agit “du marché” sur lequel les majors doivent être présents pour la P6.
En parallèle, côté bâtimentaire, un nouveau “Coup de Pouce Chauffage” survitaminé permet de décarboner et d’électrifier le mode de chauffage des bâtiments résidentiels et tertiaires. Ce coup de pouce est concomitant avec une révision des fiches d’opérations “chauffage” qui bénéficient d’une hausse des forfaits mais aussi d’une segmentation plus fine. On assiste en complément à l’apparition de la fiche “Géothermie” en résidentiel et en tertiaire qui permet la prise en charge par le CEE d’une installation de ce type.
Ces nouveautés ne semblent toutefois pas “prendre le relais” des dispositifs ayant fait “les grandes heures”, mais aussi montré la grande faiblesse de ce dispositif : l’isolation “à 1€” et la rénovation globale résidentielle rendaient très visibles le dispositif et ont permis de lancer une dynamique de travaux très impressionnante (on parle de plusieurs millions de foyers en ayant bénéficié) avec, pour corollaire, un nombre de fraudes très élevé et une image dégradée d’un dispositif pourtant vertueux.
Pour les obligés donc, il faut produire plus proprement et plus rapidement.
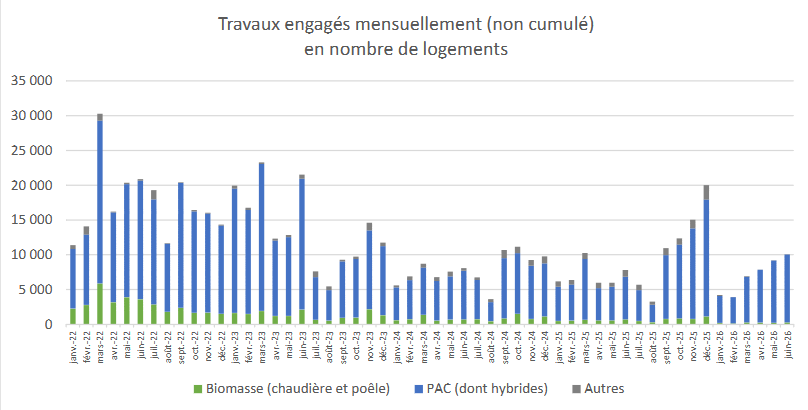 Légende : nombre de logements ayant engagés des travaux en “Coup de Pouce Chauffage” depuis 2022. Source DGEC
La dynamique reste donc très incertaine malgré des prix historiquement élevés en Classique et en Précarité.
Où se situe le verrou ?
On assiste donc à une de ces périodes où l’ensemble de la chaine de valeur du CEE doit donc se réinventer; entre un cadre règlementaire toujours plus prégnant et demandant à chacun un niveau de (sur?)qualité à toutes les étapes paralysant parfois presque la prise de risque et le fait que les acteurs portant les primes ont beaucoup évolué. On est passé de l’installateur RGE qui soufflait dans les combles à des constructeurs autos de premier ordre en à peine deux ans !
1er verrou : un déplacement brutal des gisements
Le verrou est donc d’un premier ordre organisationnel : comment fait-on pour amener l’ensemble des acteurs vers les nouveaux gisements ?
Avec l’essor prodigieux des CEE “Transport” depuis 2025, on constate un énorme écart entre les acteurs qui ont réussi à signer les constructeurs autos de ceux qui n’ont pas réussi à les séduire où qui sont passés commercialement “à travers” ce segment.

Les abrogations de fiches nombreuses et très impactantes côté Industrie (avec l’arrêt en 2025 de la fiche liée à la récupération de Chaleur) et Bâtiment (avec la coupure d’une dizaine de fiches à l’été 2025) ont amené à un vrai changement qui était attendu pour la P6 : moins de fiches “à aubaine”, plus de “travaux gratuits” ni d’acteurs “opportunistes”. Si dans les faits ces résultats sont plutôt modérés, force est de constater que la bascule a déjà bien commencé avec un déplacement très fort et rapide des engagements de CEE du bâtiment (qui représentait l’énorme majorité des volumes dans les périodes précédentes) au profit des CEE Transport.
Les organisations (depuis l’installateur jusqu’à l’obligé) doivent donc reprendre leurs process commerciaux, de production et d’atteintes d’objectifs :
- Un délégataire qui s’était spécialisé sur des fiches très techniques en industrie peut-il continuer à travailler sans sa plus grosse locomotive ?
- Un installateur spécialisé dans les travaux de calorifugeage peut-il continuer à vendre alors que les travaux ont “toujours” été “gratuits” pour le propriétaire du bâtiment ?
- Un obligé ayant créé un écosystème de mandataires qui se sont de fait positionnés sur les fiches à forts volumes P5 doit-il revoir sa manière de collecter des CEE ?..
2ème verrou : un risque devenu supérieur au gain potentiel
Le très faible nombre de délégataires (20 à fin juin 2026 contre une quarantaine en fin de 5e période 2 3) nommés par le Ministère depuis le début de la 6e période montre aussi un point supplémentaire à la mue du dispositif :
- D’un côté des obligés qui “descendent” de plus en plus sur le Marché Primaire pour diversifier leur production et qui mettent une très forte pression aux acteurs “historiques” avec des propositions de valorisation parfois très élevée (plus haute que le Spot)
- Un poids règlementaire et des attentes de solidité financière portant sur le statut de Délégataire. Les équipes règlementaires et d’instruction doivent rester extrêmement concentrées et à l’affût de la nouveauté sous peine de voir leurs volumes sanctionnés ou mis de côté. Le délégataire (ou l’obligé), en tant que “Demandeurs” au sens de la règlementation restent les seuls responsables en cas de trou dans la raquette lors de la vie du dossier (fraude de l’installateur, éléments fallacieux transmis, incohérence). On l’a revu lors de la sanction à l’encontre de Total il y a quelques semaines4. Valoriser des CEE reste un métier devenu très technique et où la prise de risque reste difficile à porter notamment pour les plus petits délégataires ou les structures qui portent moins d’expertise qui lui préfèreront un rôle de mandataire. Celles-ci feront revalider leur travail d’instruction à leurs partenaires délégataires ou obligés en échange de quelques centimes d’euros par MWhcumac.
Le problème n’est ainsi plus seulement de savoir combien vaut un CEE. Il est de savoir combien de risque il faut accepter pour espérer le produire? Les barrières à l’entrée (organisation humaine, fonds propres, connaissances pointues du dispositif) sont plus élevées qu’en 3e, 4e ou 5e période. C’était certes voulu par le Législateur mais c’est aussi un risque de non atteinte de l’obligation en bout de course.
3ème verrou : le risque n’apparaît qu’une fois l’argent dépensé
Un des plus grands sujets lié au dispositif est que l’intégralité des “contrôles validants” n’a lieu qu’en fin de parcours de valorisation :
- Le PNCEE ne rend pas publique sa base de chantiers déjà valorisés ce qui éviterait le risque de doublon dès la pré-instruction.
- Les contrôles sur site n’ont logiquement lieu qu’à la fin de l’opération et donc une fois que les travaux ont eu lieu : la non-valorisation des CEE à ce moment, quelle qu’en soit sa raison, fait porter au porteur de projet un risque financier très important voire même peut mettre en péril son bien-fondé (ROI très dégradé, risque financier…)
- On constate par ailleurs que les Bureaux de Contrôle n’ont pas tous la même appréciation d’un même dossier ou d’un même chantier ce qui rajoute une “part d’aléatoire” à un dispositif qui se veut cadré et règlementé. La Période 6 étant une période de maturité attendue, on voit qu’une grande partie des tensions porte sur la réalisation (1) dans les délais (2) et selon des critères compréhensibles (3) du contrôle de fin de chantier. Le travail des Bureaux de Contrôle est donc très sensible et leur responsabilité est très importante. Par nature indépendants, les Bureaux de Contrôle ont un pouvoir de “vie ou de mort” sur un Dossier d’Economie d’Energie mais souffrent eux aussi des problèmes partagés par toute la filière de la Rénovation Energétique (rythme de travail intense, personnel parfois trop rapidement formé ou mal équipé, règles arbitraires, délais de restitution non fiabilisé, faible traçabilité des actions réellement entamées). On voit par ailleurs qu’un grand nombre de Bureaux a vu son accréditation suspendue ou annulée au cours des dernières années.
- Le déploiement du Contrôle Visuel à Distance (CVAD) est appelé par une grande partie de la filière pour sécuriser un peu plus tôt le Process d’instruction mais génère de nouveaux enjeux dans la production et notamment sur le terrain.
À cela s’ajoute un décalage temporel fondamental : le signal-prix est immédiat, la production ne l’est pas. Entre l’engagement d’une opération, sa réalisation, son contrôle, son dépôt, son instruction et sa délivrance, plusieurs mois peuvent s’écouler. Un marché tendu peut donc envoyer très vite un signal de prix fort sans que l’offre soit capable d’y répondre dans les mêmes délais.
4ème verrou : une gouvernance qui manque de visibilité
La DGEC et les pouvoirs publics ont eux aussi un rôle fondamental dans la création de nouveaux gisements : ceux-ci auront pour effet principal de faire baisser les prix de rachat CEE levant ainsi un frein politique majeur que celui du coût de l’obligation pour les particuliers (environ 15 cts par litre de carburant 5. Le CEE étant devenu politique avec plusieurs coups de canifs ces derniers mois, il doit être piloté avec rigueur, visibilité et cohérence. On assiste encore à des situations ubuesques sur le terrain en raison de carences règlementaires alors que le dispositif a fêté ses 20 ans cette année. Si le renforcement des contrôles était nécessaire et donne du crédit au dispositif, il ne peut cependant fonctionner que si les règles sont lisibles, les interprétations prévisibles et les délais compatibles avec la réalité économique des opérations. Or, ces trois conditions ne sont pas toujours réunies. Celui qui dépose prend tous les risques. En l’absence de règle claire, il aura alors tendance à déclencher sa validation interne le plus tard possible (et donc à retenir la prime CEE le plus longtemps possible) ou à ne pas accompagner des populations jugées plus à risque (les installateurs notamment).
Au final, on assiste à une vraie “mue existentielle” autour du dispositif et la pire chose serait que celle-ci n’aboutisse pas dans un sens ou dans l’autre. Le statu quo n’est d’ores et déjà pas envisageable. Avec une précarité flirtant avec les 20€ et des mises en chantier globalement très en deçà des attentes, l’ensemble des parties prenantes doit pouvoir se réinventer et faire passer le dispositif dans une approche plus moderne et adaptée aux enjeux très forts de la Transition Energétique en France.
Quel avenir pour le dispositif ?
La P6 peut encore réussir sa mue : les nouveaux gisements peuvent prendre le relais, les chaînes de production se structurer et le contrôle devenir suffisamment prévisible pour que le risque redevienne acceptable.
Mais le scénario inverse existe également. Si la production reste lente, que la liquidité se réduit et que certains producteurs doivent céder leurs stocks pour financer leur activité, le marché pourrait connaître des mouvements de prix violents sans que ceux-ci traduisent réellement l’abondance ou la rareté des économies d’énergie.
Le principal risque de la P6 n’est donc peut-être pas de manquer d’économies d’énergie à financer. Il est de disposer de gisements théoriques que les acteurs ne savent plus, ne peuvent plus ou n’osent plus transformer en CEE.
À près de 20 €/MWhcumac en précarité, le marché commence pourtant à envoyer le message assez fort.
Sources
-
DGEC, Lettre d’information CEE, juillet 2026. ↩
-
Ministère de la Transition écologique, Liste des délégataires en 6e période (juin 2026). ↩
-
Ministère de la Transition écologique, Liste des délégataires en 5e période. ↩
-
Conseil d’État, décision du 29 juillet 2026, n°500483. ↩
-
Assemblée nationale, question écrite relative au coût du dispositif CEE. ↩